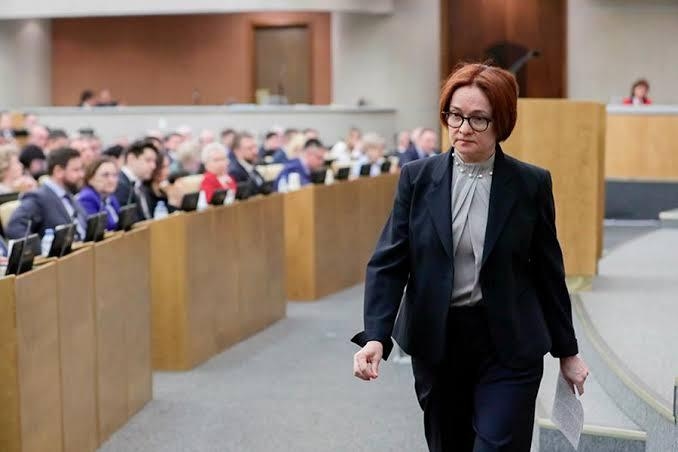
Центробанк оставил ключевую ставку на уровне 14% — несмотря на давление и все более тревожные сигналы из российской экономики. Почему ЦБ решил взять паузу и действительно ли это демонстрация независимости? Екатерина Мереминская вместе с Александром Коляндром разбирают решение регулятора, растущий дефицит бюджета и возможное сокращение расходов. Также в выпуске — ухудшение бизнес-климата и рост неплатежей, бензиновый кризис, который добрался до Петербурга, и продолжение разговора о проблемах российских железных дорог и перетоке грузов на автомобильный транспорт.
Екатерина Мереминская: Всем привет. Вы на канале The Insider Live. Меня зовут Екатерина Мереминская, и это программа «Пушки или масло», в которой мы обсуждаем экономические новости недели. Сегодня в центре нашего внимания решение Центробанка по ставке, а значит, и цены, деньги, кредиты и госфинансы. Центробанк решил не изменять текущий уровень ключевой ставки — 14% годовых.
Председатель Центрального банка РФ Эльвира Набиуллина: «Добрый день. Сегодня мы приняли решение сохранить ключевую ставку на уровне 14% годовых. В июле и августе текущий рост цен был высоким, экономика продолжала умеренно расти, кредитная активность находилась на повышенном уровне. Ускорение роста цен в летние месяцы было вызвано главным образом ситуацией на рынке топлива. Сам по себе это разовый фактор, но мы видим, что он сказывается на ценах более широкого круга товаров и услуг. Инфляционные ожидания тоже остаются высокими, и нам потребуется больше данных, чтобы оценить масштаб и продолжительность этих эффектов и их влияние на устойчивую инфляцию. Кроме того, важная предпосылка для денежно кредитной политики — это параметры бюджета. Их уточнение мы ожидаем до конца сентября. Все это стало основанием для того, чтобы сделать паузу в снижении ключевой ставки на сегодняшнем заседании.
Мы в любом случае не будем длительно держать ставку на том уровне, который, как говорится, непосилен для экономики. Почему? Если уровень ставки непосилен, то это быстро приведет к циклическому спаду, то есть к росту безработицы, к снижению реальных доходов, падению устойчивой инфляции ниже целей Центрального банка. В рамках режима таргетирования инфляции Центральный банк, даже не дожидаясь этого, предвидя это в своих прогнозах, будет смягчать свою денежно-кредитную политику и двигать ставку вниз. Ставка же не существует сама по себе, она тесно связана с состоянием экономики и, по сути, отражает его. И поскольку инфляция в ее устойчивых компонентах является одним из главных показателей, как соотносятся спрос и предложение, не обгоняет ли спрос производственные возможности экономики или, как было в пандемию, производственные возможности были больше, чем когда упал спрос. И таргетирование инфляции как раз позволяет денежно-кредитной политике соответствовать складывающейся экономике в целом».
Екатерина Мереминская: В принципе, так и полагали аналитики, поскольку сигналы от экономики сильно разошлись. Динамика инфляционных ожиданий идет вверх, но оценки бизнес-климата идут вниз. Строго говоря, так плохо бизнес-климат российские предприниматели не оценивали с марта 2022 года. Это относится и к текущему состоянию, и к ожиданиям на следующие три месяца. Причем ухудшается оценка текущего производства, работ, товарооборота и услуг, а также, что хочу отметить отдельно, оценка спроса. Ухудшение оценки текущей ситуации больше касалось добычи, сельского хозяйства и логистики. Розница и обработка — небольшое улучшение.
Набиуллина: «Потребительский спрос у нас активно растет, хотя замедлился, но уровень потребления достаточно высокий. Этот рост поддерживается прежде всего доходами, а не кредитами. Потребительские кредиты всегда покрывали не очень большую часть: в прошлом году, например, они покрыли лишь 5% потребления граждан. Основное — это все-таки рост доходов населения, и он эти годы все был очень высокий. Аналогично с инвестициями. Компании в первую очередь финансируют инвестиции за счет собственных средств. Доля заемных средств составляет, по разным оценкам, около четверти. Это и банковский кредит, и инструменты фондового рынка.
Динамика инвестиций во втором квартале лучше, чем в начале года. Наша задача в том, чтобы рост соотносился с физическими возможностями экономики, а не привел к разгону цен. Что мы видим по инвестициям? У нас номинальные почти все ушли в цены, и физики не очень сильно выросли.
Змпред ЦБ Алексей Заботкин: В физике она упала.
Набиуллина: В физике упала, а в номиналах выросла. Стимулирование спроса у нас не должно уходить в цены. Должна быть вот эта сбалансированность.
Что касается оценок бизнес-климата, то есть оценки текущей ситуации и оценки будущего спроса. И мы видим по последним данным, что оценки будущего улучшились. Да, в текущей ситуации оценки достаточно низкие, но есть некоторое улучшение ожиданий по будущему».
Екатерина Мереминская: Дополнительно о состоянии бизнеса свидетельствует рост неплатежей. Компании все чаще задерживают оплату поставщикам на фоне высокой ключевой ставки. Доля компаний, оплачивающих счета позже срока, растет второй квартал подряд и составляет 20% для просрочки до 60 дней и 8% — дольше двух месяцев. Страховщики таких рисков отмечают, что за первые шесть месяцев 2026 года сообщений о задержках оплаты и потенциальных убытках уже поступило столько же, сколько за девять месяцев 2025 года. И все вместе просроченные требования превысили 1,6 миллиарда рублей. Фактически, бизнес стал чаще сталкиваться с неплатежами, размер которых тоже растет. И то, что проблемы неплатежей контрагентов тревожат бизнес, подтверждает мониторинг от Российского союза промышленников и предпринимателей. Неплатежи со стороны контрагентов как фактор, существенно ограничивающий деятельность компаний, волнуют 40% респондентов и вот уже целый год входят в топ самых больших беспокойств.
Но вернемся к Центробанку. Также на его решение могла повлиять недельная инфляция, которая от символического снижения перешла к символическому росту в сентябре. При этом дорожать начала именно устойчивая часть потребительской корзины после двух недель замедления. Сказываются ослабление рубля, сезонные факторы и рост цен на автомобили. О том, как можно оценить такое решение поставки, я спросила директора по Европе Eurasia Group Александра Коляндра.
Александр Коляндр: Центральный банк показал свою независимость. Несмотря на давление с разных сторон, ставка оставлена неизменной. Слова, сопровождающие решение, менее жесткие. Они дают меньше направления, чем в прошлый раз. Наверное, это можно толковать так, что ЦБ готов рассматривать снижение ставки, когда появится ясность с бюджетом и с бюджетными военными расходами. При этом они по-прежнему оставляют повышенную инфляцию до конца года в 6–7% и показывают, что дезинфляционные риски меньше, чем проинфляционные. То есть видят и повышенные инфляционные ожидания, и риск инфляции из-за проблем с бензином и дизелем. В целом среди рисков также называют и риски внешние в виде торможения мировой экономики, то есть всех кризисов, связанных с войной. В целом решение показывает, что они независимы и будут ждать и смотреть, что там происходит с бюджетом.
Екатерина Мереминская: Показал независимость или совершенно оторвался от реальности? Потому что бензиновый кризис никуда не делся и, видимо, не денется, и другие цены сильно растут.
Александр Коляндр: Центральный банк редко реагирует на шоки предложения, потому что они временные. В общем, речи о том, чтобы повышать ставку в условиях общего торможения невоенной экономики, не было. При этом Центробанк говорит, что улучшается инвестиционная активность и замедляется потребительский спрос, но он по-прежнему остается высоким. Это эффекты бюджетного импульса.
Екатерина Мереминская: И тут давайте чуть поподробнее остановимся на состоянии бюджета. Дефицит федерального бюджета продолжает расти. По итогам восьми месяцев он составил 5,8 триллиона рублей, или 2,5% ВВП. При этом доходы увеличились на 9% по сравнению с аналогичным периодом 2025 года. Но доходы от добычи нефти и газа сократились на 17%. Рост идет за счет остальных налоговых доходов. Я напомню, что ставка НДС повышена в 2026 году на два процентных пункта.
Расходы растут гораздо быстрее и уже на 15% больше показателя января августа 2025 года. Минфин, впрочем, объясняет это не повышенными тратами, а более оперативным заключением контрактов и авансированием. Зато если смотреть отдельно на август, то бюджет, как пишет Сергей Алексашенко, «в шоколаде». В августе был значительный профицит, хотя он оказался меньше уровня прошлого и позапрошлого годов. «Если предположить, что годовой дефицит составит 7,5 триллиона рублей, это означает, что до конца года Минфину нужно найти 1,7 триллиона. При этом нужно понимать, что в августе профицит бюджета составил 600 миллиардов, и признать, что деньги у Минфина в общем-то есть. Они увеличили остатки на его счетах и, следовательно, могут быть потрачены без особых проблем. Таким образом, до конца года Минфину нужно найти всего триллион с небольшим хвостиком», — пишет Сергей Алексашенко.
Если вспомнить, что в прошлом и в 2024 году Банк России дал банкам необходимые рубли, чтобы прикупить ОФЗ на аналогичные суммы, то непонятно, почему он не сможет это повторить в этом году. О бюджете я спросила Александра Коляндра.
Александр Коляндр: Бюджет дает дефицит. Дефицит будет, безусловно, больше, чем прогнозировалось в законе о бюджете в 1,6%. Думаю, что он окажется где-то в районе 3%. У правительства есть большое количество всяких методов показать более низкий бюджетный дефицит, как это было сделано в прошлом году. И есть всякие способы это дефицит закрывать. Конечно, выпускать флоатеры — не самое удачное для правительства в нынешней ситуации решение, но и продавать ОФЗ с фиксированным купоном, как мы видели по тем ставкам, которые были на рынке в июле, правительство отказалось. Я думаю, мы все-таки увидим сокращение неключевых расходов, то есть не военных и не социальных, и через это будет частично дефицит загнан в какие-то рамки. Дальше надо просто ждать и смотреть, что будет в следующем году: будет ли повышение каких-то налогов на богатое потребление, будет ли сокращение расходов и как будет использоваться единый счет Федерального казначейства. Думаю, проблемы с бюджетом есть, но они не настолько серьезные, чтобы развалить всю экономику.
Екатерина Мереминская: Спасибо Александру. Ну а мы с вами продолжаем следить за развитием топливного кризиса в России. Мои источники сообщают, что особенно сложная ситуация в Санкт-Петербурге и Ленобласти, и это подтверждают коллеги из агентства. В городах, наиболее сильно пострадавших от дефицита в конце августа, ситуация к 10 сентября улучшилась, однако проблемы резко усилились в Санкт-Петербурге, Челябинске, Красноярске и Казани, свидетельствует анализ Агентства данных сервиса «ГдеБенз». Доля АЗС без бензина в Санкт-Петербурге выросла почти в десять раз за последние 2,5 недели. <
Набиуллина: «Что касается выбывших мощностей, то мы также не меняли предпосылки. Мы считаем, что они будут восстановлены до конца года.
Заботкин: По ситуации на Ближнем Востоке: пока геополитическая обстановка далека от разрядки. Как мы говорили, дезинфляционные влияния более высоких цен на энергоносители, по всей видимости, в основном уже отыграли во втором квартале в нашем случае. Дальше все в большей и большей мере будут проявляться проинфляционные влияния того, как более высокие цены на энергоносители и на другие сырьевые товары каскадируют через мировые цепочки поставок и себестоимость товаров и услуг, которые мы импортируем. На эту тему есть хорошая статья на сайте Банка международных расчетов, которая была опубликована в августе и которая показывает, что у экспортеров энергоресурсов проинфляционное воздействие больших шоков цен на энергоресурсы меньше, чем для стран импортеров этих ресурсов, но все равно оно проинфляционное.
Набиуллина: Обсуждая решение по ставке, мы действительно уделили ситуации на топливном рынке внимание. Это само по себе мы рассматриваем как разовый фактор, который уже оказывает влияние на более широкий круг товаров и услуг. Но какими будут итоговый масштаб и продолжительность этих эффектов, сейчас судить рано. Мы должны посмотреть на развитие ситуации и получить больше данных. Но мы действительно придерживаемся предпосылки, что постепенно ситуация будет стабилизироваться, производственные мощности будут восстанавливаться до конца года, и основано это на том, что мы видим, какие меры принимает правительство и компании при поддержке правительства. Они принимают все необходимые всевозможные меры для восстановления выбывших мощностей, для их защиты, поэтому в базовый сценарий мы закладываем эту предпосылку. Но, конечно, будем смотреть за развитием ситуации».
Екатерина Мереминская: И последнее, что я хотела бы вам сказать на сегодня. Спасибо за комментарии под предыдущим выпуском. Радуюсь, что там оставляют мнения профессионалы, машинисты и бывшие сотрудники железных дорог. Мой источник на рынке автоперевозок даже высказал отдельное мнение по поводу того, что сказал Николай Кульбака.
Эксперт рынка автоперевозок на условиях анонимности: Во времена Союза все транспортные средства, инфраструктура и вся логистика принадлежали государству. Соответственно, в этой ситуации строить автомобильные дороги и развивать автомобильный транспорт было, мягко говоря, невыгодно. На тот момент не было потребности в скоростной доставке и в доставке без перегрузки. При переходе к рыночной системе экономики возникает еще одно деление, которое на сегодняшний день до сих пор не устранено, а именно: фактически железная дорога как была вертикально управляемой структурой, так и остается, несмотря на то, что присутствуют отдельные операторы. В отличие от железной дороги, автомобильный транспорт в рыночных условиях — это чистый рынок. Хотя слово «рынок» в данной ситуации я возьму в кавычки, потому что в России это не рынок, а базар. В чем отличие? Рынок — это все-таки регулируемая торговля услугами, транспортными в данной ситуации. У нас, начиная с 1991 года, так до конца и не отрегулировали, хотя сейчас с 1 сентября ввели электронную транспортную накладную и вообще электронные документы. Поэтому определенный шаг в сторону регулирования должен быть как минимум.
В свете вот этого всего сказанного, то есть что касается отличий в подходах к железнодорожному транспорту и автомобильному транспорту, не всегда ситуация в экономике напрямую отражается на перетоке грузопотока железнодорожного транспорта на автомобильный транспорт. Пример — последние два года. Это классический пример: уменьшается товарная партия и, соответственно, груз начинает потихонечку перетекать с железной дороги на автомобильные трассы. Если мы про рынок говорим, то грузы перетекают в свете того, что автомобильные перевозчики превышают весогабаритные нормы и время управления транспортным средством, а также ряд других ограничений, которые регулируют деятельность автомобильного транспорта.
В последнее время эта теория немножечко претерпела изменения, потому что все-таки основными видами грузов, которые перевозят на железной дороге, являются так называемые навалочные грузы либо грузы без упаковки, то есть, грубо говоря, сырье. Поскольку в Российской Федерации сырья мы перевозим много, железная дорога имеет относительно высокое развитие по сравнению с автомобильным транспортом. Если же речь идет о готовых товарах, например для магазина, то эти грузы перевозят на автомобильном транспорте. Как правильно было сказано моим коллегой, с автомобильным транспортом нужно рассчитать окно прибытия вплоть до двух часов, если нет в пути доставки какой-нибудь границы или жестких ограничений, например по въезду в город в летнее время, когда асфальт плавится, — тогда можно рассчитать достаточно четко.
Современный фундамент подхода к автомобильному транспорту говорит о том, что для того же ретейла автомобильные дороги являются складом на колесах. Пока машина движется, у грузополучателя уменьшается необходимость иметь большой склад. С колес выгружается и идет прямо в торговую сеть. Если мы считаем локально, то есть мы считаем исключительно стоимость перевозки одной тонны либо одного кубического метра груза от станции до станции, то это одна ситуация. Если мы начинаем вводить коэффициент временной и начинаем считать дополнительные потраченные время и усилия на погрузку и перегрузку, а каждая перегрузка может сопровождаться порчей упаковки и не дай бог и порчей товара, то в этой ситуации, соответственно, экономика получается несколько другая, если мы говорим про сборные грузы. Если целая доставка, то от двери до двери без всяких перегрузок. Грузоотправители не любят перегрузки.
Если процесс будет усиливаться, то предсказать проблемы очень сложно. Они могут быть очень большими. Регулированием деятельности всех видов транспорта занимается Министерство транспорта Российской Федерации. Кажется, что это логично. Но когда мы читаем 395-е постановление Правительства Российской Федерации, где есть глава № 2 «Полномочия Министерства транспорта Российской Федерации», там возможности Министерства транспорта влиять на финансово-экономические возможности есть только в автодорожной деятельности, то есть ремонт, строительство дорог и внутренний аудит Министерства автомобильного транспорта. На что будет опираться Минтранс при таких полномочиях? Минтранс в регулировке будет опираться на закон «О безопасности дорожного движения» № 196, закон «Об автомобильных дорогах и автомобильной и дорожной деятельности в Российской Федерации», закон «О транспортной безопасности» и так далее. Это показатели, которые не имеют прямого отношения к экономике. На мой взгляд, это вообще самая большая и основная проблема регулирования деятельности транспортной системы в Российской Федерации целиком.
Екатерина Мереминская: Частично с МВД делят, получается?
Эксперт рынка автоперевозок на условиях анонимности: Да, в вопросах безопасности дорожного движения тут есть МВД. Если мы говорим о европейских странах, абсолютное большинство регуляторов исходят из экономической целесообразности, в том числе безопасности. В каких единицах посчитать безопасность? Логично предположить, что в рублях. Ничего лучше не придумали на сегодняшний день. Самый яркий пример — это тахографы. Для чего они нужны? Для безопасности. Это вопрос, который вызывает удивление, потому что изначально тахографы на автомобильном транспорте появились для того, чтобы соблюдались условия равноправной конкуренции в первую очередь и чтобы соблюдались социальные условия работы водителей. Ни того, ни другого у нас нет. Третий пункт, классический, — это безопасность. Да, безопасность, но это только при соблюдениия первых двух. Если я, например, высплюсь перед длительной поездкой и мне никто мешать не будет, то я в этой ситуации смогу 24 часа за рулем провести без ущерба и без рассеивания внимания практически гарантированно. А когда водитель каждый день за рулем, то это совсем другой подход. У него нет такой возможности. Он не спринтер, как я, а стайер. Он каждый день работает. Поэтому в этих условиях, если он отдыхает, возникает безопасность. К тому же, если мы говорим про тахографы, то тахографы не контролируют, чем водитель занимается во время отдыха. Просто остается факт, что он не управляет автомобилем.
О чем еще не сказал мой коллега. В чем преимущество автомобильного транспорта? Если мы говорим про обычную тентованную машину либо рефрижератор, то машина приходит к грузополучателю, ее разгружают, и на этом перевозка заканчивается. В железной дороге, если сравнивать с автомобильным транспортом, это больше похоже на контейнерные перевозки. Вагон выгрузили, но на этом перевозка не заканчивается. Его еще куда-то отогнать должны. Освободить пути должны. И получается замкнутая система. Это то, о чем коллега говорил: в некоторых местах пустой вагон РЖД не дает перегнать. Например, на юге России некоторое время назад проблемы были. Порожняк нельзя перегнать, и поэтому еще нюанс тоже способствует перетоку грузопотока на автомобильный транспорт.
Екатерина Мереминская: Я еще раз благодарю своего источника и обращаюсь ко всем зрителям. Если вы хотите анонимно поделиться с The Insider реальным состоянием дел в России, пишите в наш специально для этого созданный черный ящик. А свои мнения вы можете выражать лайками и комментариями. На этом я прощаюсь.